【2026年版】個人事業主のインボイス制度対応|免税事業者のままでいる選択と登録の判断軸

📢 本記事にはプロモーション(広告・アフィリエイトリンク)が含まれます。
スポンサーリンク
「インボイス登録すべきか、免税のままでいくか、本当に迷う」
「2割特例って何?どれくらい得?」
「取引先別の判断軸を整理したい」
インボイス制度(2023年10月開始)は、個人事業主・フリーランスの最大の頭痛のタネ。登録すべきか・免税のままでいくべきか、判断を誤ると年間数十万円の損失になります。
この記事では、現役のマイクロ法人社長として、また顧問税理士の先生から教わった内容をベースに、
- インボイス制度の基本的な仕組み
- 免税事業者のままでいる選択肢
- 課税事業者登録のメリット・デメリット
- 2割特例の活用法
- 取引先別の判断軸
を徹底解説します。
なお、インボイス対応で消費税の負担が増えた方ほど、他の固定費の見直し余地も確認しておきたいところです。代表例が社会保険料で、個人事業のかたわらに役員一人だけの法人(多くは合同会社)を立ち上げ、役員報酬をごく低額に設定することで国保・国民年金の負担を抑える「マイクロ法人」という手法が知られています。インボイスの判断とあわせて事業全体の負担を設計したい方は、マイクロ法人 社会保険料削減スキームの完全ガイドも参考になるはずです。
インボイス制度の基本
2023年10月開始のインボイス制度では、消費税の仕入税額控除を受けるには「適格請求書」(インボイス)が必要になりました。
影響の仕組み
- 取引先が課税事業者:一般課税の取引先は、インボイスがないと原則として仕入税額控除が制限されます(経過措置や例外あり)。所得税・法人税で経費にできるかとは別の話です
- 結果、課税事業者の取引先は「インボイス発行できる個人事業主」を優先する流れ
- インボイス未登録の個人事業主は「取引縮小」「単価引き下げ」を求められるリスク
免税事業者のままでいる選択肢
① 免税事業者のメリット
- 消費税の納税義務なし:売上の10%程度を納める必要がない
- 申告・記帳の負担なし:消費税の課税方式選択や仕入控除の計算が不要
- キャッシュフロー有利:消費税分を売上として手元に残せる
② 免税事業者のままでOKなケース
- BtoC(一般消費者)取引メイン:消費者はインボイス不要
- 取引先が簡易課税の課税事業者:インボイス不要で仕入控除可能
- 取引先が免税事業者:そもそも仕入控除の必要なし
課税事業者登録のメリット・デメリット
メリット
- 取引先からの信用を維持:仕事を切られるリスクを回避
- インボイス発行可能:BtoB取引で選ばれやすい
- 2割特例で負担軽減:当面の納税額を圧縮可能
デメリット
- 消費税の納税義務発生:売上の数%〜10%を納税
- 記帳・申告の負担増:消費税の課税方式選択・仕入控除計算が必要
- 事務作業の増加:請求書・領収書の保管要件が厳格に
2割特例の活用法
2割特例とは、「免税事業者からインボイス登録した個人事業主」向けの経過措置。売上にかかる消費税額の2割を納めるだけで済む簡易計算が使えます。
2割特例の対象期間
- 2023年10月1日〜2026年9月30日を含む課税期間まで(個人事業主は2026年分=令和8年分の確定申告まで)
- 原則として、それまで免税事業者だった人
典型ケース:年商600万円のフリーランス
| 方法 | 消費税の納税額 | |
| 本則課税 | 受取消費税60万円 - 仕入控除20万円 = 40万円 | |
| 簡易課税(みなし仕入率50%) | 60万円×50% = 30万円 | |
| 2割特例 | 60万円×20% = 12万円 |
2割特例なら、本則課税より28万円少ない納税で済みます。「とりあえず登録して2割特例で凌ぐ」戦略が現実解の方も多いです。
取引先別の判断軸
| 取引先の特性 | インボイス登録の必要性 | 判断軸 |
| BtoB(大手・中堅企業) | ほぼ必須 | 取引継続のため登録 |
| BtoB(簡易課税事業者) | 不要 | 免税のまま継続OK |
| BtoC(一般消費者) | 不要 | 免税のまま継続OK |
| BtoB(個人事業主・小規模法人) | 状況による | 個別交渉 |
2割特例のあとはどうなる?「3割特例」と経過措置の見直し
個人事業主が2割特例を使えるのは令和8年分(2026年分)の確定申告までです。その後については、令和8年度税制改正で個人事業主向けの3割特例が設けられました。以下は国税庁の「令和8年度税制改正特集」(2026年9月時点)で確認した内容です。
- 対象:インボイス登録を機に免税事業者から課税事業者になった個人事業者(法人は対象外)
- 期間と内容:令和9年分・令和10年分の申告で、納税額を売上にかかる消費税額の3割にできる
- 主な要件:基準期間(2年前)の課税売上高が1,000万円以下であること など
- 手続き:事前の届出は不要。申告書に適用する旨を記載する
先ほどの年商600万円の例なら、60万円×30%=18万円です。あわせて、買い手が免税事業者からの仕入れでも一定割合を控除できる経過措置も見直されました。
| 時期 | 免税事業者からの仕入れで買い手が控除できる割合 |
| 〜2026年9月 | 80% |
| 2026年10月〜2028年9月 | 70% |
| 2028年10月〜2030年9月 | 50% |
| 2030年10月〜2031年9月 | 30% |
| 2031年10月〜 | 控除できない |
3割特例が向かない人もいます。国税庁の案内でも、卸売業・小売業などは簡易課税のほうが納税額が少なくなり得ること、大きな設備投資で還付を受けたい年は一般課税でないと還付にならないことが示されています。毎年比べて選ぶのが安全です。
簡易課税という選択肢の位置づけ
簡易課税は、売上にかかる消費税額に業種ごとの「みなし仕入率」を掛けた額を仕入れ分として差し引く方式です。特例が終わったあとの受け皿になります。
- 条件:基準期間の課税売上高が5,000万円以下で、「消費税簡易課税制度選択届出書」を出していること
- 届出の期限:原則は適用したい課税期間が始まる前日まで。2割特例・3割特例を使った翌課税期間から切り替える場合は、その課税期間の申告期限までに出せば間に合う
- 注意点:選ぶと原則2年間は続ける必要がある。経費や外注費が多い人は一般課税が有利なこともある
業種ごとの有利・不利は簡易課税・2割特例・一般課税の比較、会計ソフトの設定は消費税の申告設定でミスしないための整理で扱っています。
登録する・やめるときの手続きと時期
登録する場合は「適格請求書発行事業者の登録申請書」を提出します。免税事業者は、令和11年9月30日を含む課税期間までは、申請書に登録希望日(提出日から15日以降の日)を書けば、その日から登録される経過措置があり、年の途中からでも始められます。
やめる場合は「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出します。
- 提出期限:翌課税期間の初日から起算して15日前の日までに出すと、翌課税期間の初日から登録がなくなる。個人事業主なら12月17日までが目安で、過ぎると翌々年からになる
- 免税に戻れない期間:経過措置で登録した場合(2023年10月1日を含む課税期間に登録した人を除く)、登録日から2年を経過する日の属する課税期間までは、やめても免税事業者に戻れない
自分が免税でいられる売上規模かどうかは個人事業主の消費税免税はいつまで?で確認できます。
取引先から登録を求められたときの対応の選択肢
取引先から登録の予定を聞かれたとき、道は3つあります。
- ① 登録して、価格について話し合う:消費税分を受け取っていなかった取引なら、上乗せを相談する余地がある
- ② 免税のまま、価格を話し合う:買い手が控除できなくなる分の負担を双方で決める
- ③ 免税のまま、条件を変えずに続ける:取引先が簡易課税や2割・3割特例で申告しているなら、こちらのインボイスの有無は相手の納税額に影響しない
②では上の表が目安になります。2026年10月以降の取引なら買い手は消費税相当額の70%を控除できるため、負担が増えるのは残りの30%分。税込110万円(消費税相当額10万円)の請求なら、3万円分をどう分け合うかという話です。
財務省・公正取引委員会などの「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」でも、話し合いに応じず一方的に価格を決めることは独占禁止法などの観点から問題になり得ると整理されています。通告を受け入れる前に、協議を求めて構いません。
取引先に予定を聞かれたら、先に自分の納税額の概算(2割特例・3割特例・簡易課税それぞれ)を出してから返事をするのがおすすめです。数字が手元にあると、相手の提案を落ち着いて判断できます。合意した内容は書面やメールで残しておきましょう。
🧮 関連する計算ツール(姉妹サイト「計算機まとめ」)
よくある質問(FAQ)
Q. インボイス登録は途中で止められる?
A. 取消は可能ですが、すぐには外れません。原則として届出の翌課税期間の初日から登録がなくなり、期限を過ぎると翌々課税期間からになります。登録した時期によっては、やめても一定期間は免税事業者に戻れません(本文「登録する・やめるときの手続きと時期」参照)。
Q. 2割特例は誰でも使える?
A. 免税事業者だった人がインボイス登録した場合に限定。元々課税事業者だった人は対象外です。
Q. 取引先に「インボイス登録の意向」を聞かれたら?
A. 正直に伝えるのが安全。「登録するかどうかを検討中で、◯月までに回答する」と期限を添えて答えるのも一つの選択肢です。
Q. インボイス登録番号はどう取得する?
A. e-Taxで「適格請求書発行事業者の登録申請書」を提出。登録通知までの目安は、国税庁の公表(2026年9月18日時点)でe-Tax提出が約1か月、書面提出が約1.5か月です。目安は随時見直されるので、申請前に国税庁の最新の案内で確認してください。
Q. 売上1,000万円未満でも登録できる?
A. できます。インボイス登録は売上に関係なく任意。登録すると課税事業者になるため、消費税の納税が発生します。
💡 経理・記帳を自動で回す仕組みにするなら(PR)
口座やカードを連携しておけば、入出金の取り込みから仕訳の提案まで自動で回せます。取引の少ない小さな会社・個人事業ほど、最初の設定だけで毎月の手間が大きく変わります。

スポンサーリンク
インボイス制度対応の決定版:ScanSnap iX2500
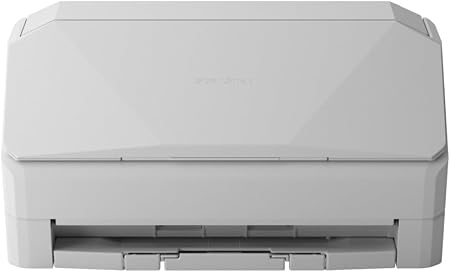
インボイス制度は適格請求書の保管が義務化されています。紙の請求書・領収書を効率的にデジタル保管するなら、リコー PFU ScanSnap iX2500 のフラグシップモデルが最適。電子帳簿保存法に対応し、毎分45枚の高速両面読取・Wi-Fi対応・5インチタッチパネルで、クラウド会計(マネーフォワード・freee・弥生)への自動連携も完璧。価格 ¥45,265 で青色申告者は少額減価償却資産特例の対象です。
Amazonで詳細を見る ▶まとめ:「取引先構成 × 特例の残り期間で判断」
- BtoCメインなら免税継続が有利
- BtoB大手取引ならインボイス登録が現実解
- 2割特例は令和8年分の申告まで。個人事業主は令和9年分・10年分に3割特例が使える
- 3割特例が終わる令和11年分以降を見すえ、簡易課税への移行も早めに検討
- 取引先と個別交渉の余地もあり
※本記事は2026年9月時点の法令・運用を前提とした、筆者個人の理解と顧問税理士から聞いた内容に基づくものです。
関連記事
スポンサーリンク
スポンサーリンク